
Om du sköter ärenden med en organroll (t.ex. verkställande direktör, styrelseordförande) på ett företags vägnar i MinSkatt onsdagen den 18 november 2026 kl. 7-10 kan det förekomma störningar på grund av ett serviceavbrott. Med Suomi.fi-fullmakter (t.ex. fullmakten Hantering av skatteärenden) går det att sköta ärenden på ett företags vägnar. Vi beklagar besväret som detta medför.
Statistik från Skatteförvaltningen: Fastighetsbeskattningen skatteåret 2026
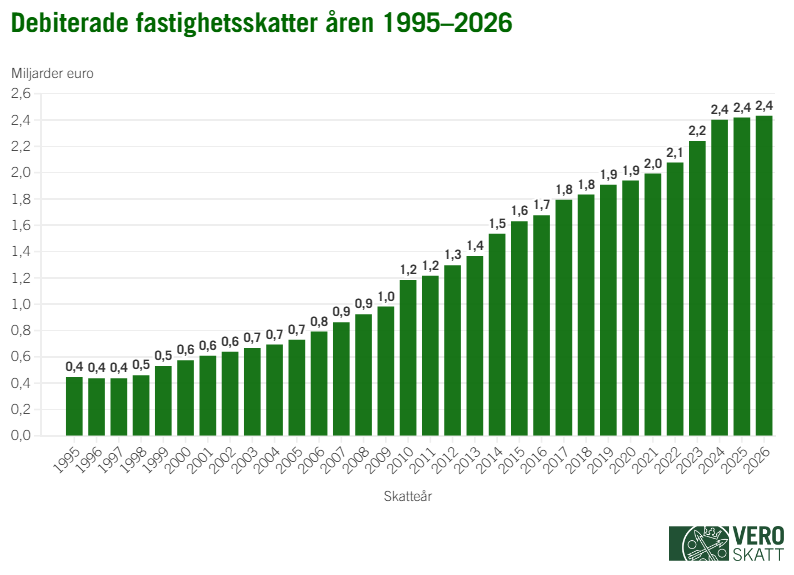
Fastighetsbeskattningen för skatteåret 2026 blev klar i slutet av oktober 2026. Drygt 2,1 miljoner kunder påfördes fastighetsskatt (-0,1 %) till ett sammanlagt belopp på 2 432 miljoner euro, vilket är cirka 14 miljoner euro (+0,6 %) mer än i fjol.
Tillväxten av fastighetsskatterna var på samma sätt som för 2025 betydligt långsammare än under de flesta tidigare åren. År 2025 ökade fastighetsskattebeloppet med 0,7 procent och senast år 1997 var tillväxttakten långsammare än 2026. Orsaken till den långsamma tillväxttakten för 2026 var att de sammanräknade beskattningsvärdena på fastigheter minskade med 0,5 procent och fastighetsskattesatserna höjdes måttfullt. Utvecklingen av beskattningsvärdena påverkades särskilt av att tillväxten av byggnadskostnadsindexet var långsam och mängden nybyggnader knapp. Åren 2023 och 2024 ökade fastighetsskattebeloppet ännu med mer än sju procent per år. År 2023 tog tillväxten fart särskilt i och med att byggnadskostnadsindexet höjdes kraftigt medan tillväxten för 2024 förstärktes särskilt på grund av den höjda nedre gränsen för den allmänna fastighetsskattesatsen för mark.
Databastabeller (länken öppnas i nytt fönster)
Bild 1: Debiterade fastighetsskatter åren 1995–2026
Grunden för fastighetsskatten för 2026 är beskattningsvärdet på fastigheten för 2025 och den fastighetsskattesats som den kommun där fastigheten är belägen har fastställt för 2026. Fastighetsskatten redovisas i sin helhet till den kommun där fastigheten är belägen.
Fastighetsbeskattningen slutförs flexibelt på samma sätt som inkomstbeskattningen, vilket innebär att beskattningen inte avslutas samtidigt för alla, utan kundspecifikt mellan maj och oktober. Följden av det här är att också förfallodagarna för fastighetsskatterna varierar per fastighetsägare och infaller mellan juli 2026 och februari 2027. För de flesta privatpersoner infaller förfallodagarna exempelvis i augusti och oktober eller i september och november. För största delen av företag och organisationer infaller förfallodagarna däremot i juli och september. Betalningen av fastighetsskatten delas upp i två rater om fastighetsskatten är minst 170 euro.
Nedåtgående trend i beskattningsvärden på fastigheter
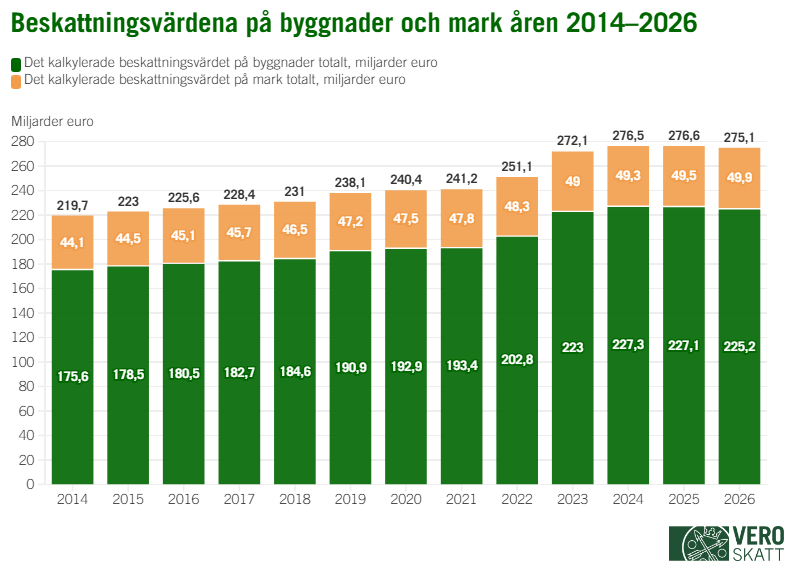
De beskattningsvärden på fastigheter vilka utgjorde grunden till fastighetsskatten för 2026 uppgick till sammanlagt 275,1 miljarder euro. Det sammanlagda beloppet av beskattningsvärdena sjönk med nästan 1,5 miljarder euro (-0,5 %) från året innan. Det var första gången det sammanlagda beloppet av beskattningsvärdena på fastigheter sjönk i en statistiktidsserie som börjar från år 2014. Beskattningsvärdena på byggnader sjönk med 0,8 procent till 225,2 miljarder euro medan beskattningsvärdena på mark ökade med 0,9 procent till 49,9 miljarder euro.
Beskattningsvärdet på en fastighet och fastighetsskatten fastställs separat för mark och byggnader. Beskattningsvärdet på en byggnad fås genom att dra av de årliga åldersavdragen från dess återanskaffningsvärde. Återanskaffningsvärdena granskas varje år utifrån ändringen i byggnadskostnadsindexet. På lång sikt har byggnadskostnadsindexet årligen ökat med lite mer än två procent i snitt. I statistiken påverkas återanskaffningsvärdet dessutom av bland annat nybyggande och uppdateringar i byggnadsuppgifterna.
De återanskaffningsvärden för 2025 som används i fastighetsbeskattningen för året 2026 höjdes endast med 0,2 procent utifrån ändringen i byggnadskostnadsindexet. När också nybyggandet var blygsamt ökade totalbeloppet av återanskaffningsvärdena endast lite (+1,1 %). Till omfattningen obetydligt nybyggande och endast en liten indexförhöjning i återanskaffningsvärdena räckte inte till att täcka påverkan av det årliga åldersavdraget från byggnadsbeståndet. Till följd av detta sjönk beskattningsvärdena på byggnader i fastighetsbeskattningen för 2026 med 0,8 procent från året innan. Beskattningsvärdena på byggnader sjönk redan under det föregående året med 0,1 procent.
Som grund för beskattningsvärdet på mark används kommunspecifika tomtpriskartor och värderingsanvisningar. År 2025 gjordes inga ändringar i värderingsanvisningarna, och områdespriserna förblev oförändrade. Beskattningsvärdena på mark kan dock ändras till följd av exempelvis planläggningen eller korrigeringar i uppgifterna hos Skatteförvaltningen. Till skillnad från beskattningsvärdena på byggnader ökade beskattningsvärdena på mark (+0,9 %).
Bild 2: Beskattningsvärdena på byggnader och mark åren 2014–2026
Minst en fastighetsskattesats höjdes i 39 kommuner för 2026
Riksdagen fastställer de nedre och övre gränserna för fastighetsskattesatserna och kommunen bestämmer skatteprocenten inom ramen för dessa gränser. Inga ändringar gjordes i de nedre och övre gränserna på fastighetsskattesatserna för 2026.
År 2026 höjdes minst en fastighetsskattesats i 39 kommuner och sänktes i 10 kommuner. År 2025 var de motsvarande siffrorna 55 och 9. Antalet kommuner som höjde fastighetsskattesatserna var sålunda färre än ett år tidigare. Särskilt höjningarna av fastighetsskattesatserna för kraftverksbyggnader minskade: år 2026 höjdes procenten i 8 kommuner medan den höjdes i 19 kommuner året innan. En separat skattesats har blivit allmännare i och med att vind- och solkraftverk har byggts: år 2026 saknade endast 42 kommuner en separat skattesats när antalet sådana kommuner var 165 år 2014. Allt som allt blev påverkan av höjningen av fastighetsskattesatserna för 2026 liten på landsnivå eftersom höjningarna var relativt måttfulla och koncentrerade sig till mindre kommuner. Av stora städer var det endast Esbo och Lahtis som höjde sina fastighetsskattesatser.
Tabell 1: Antalet kommuner som ändrat sin fastighetsskattesats år 2026
| Fastighetsskattesats |
Antal kommuner där skattesatsen har höjts 2026 (uppgiften om 2025 inom parentes) |
Antal kommuner där skattesatsen har sänkts 2026 (uppgiften om 2025 inom parentes) |
|---|---|---|
| Allmän fastighetsskattesats för mark, % | 17 (10) | 0 (1) |
| Allmän fastighetsskattesats för byggnader, % | 20 (21) | 2 (1) |
| Fastighetsskattesats för stadigvarande bostad, % | 15 (21) | 4 (1) |
| Fastighetsskattesats för annan bostadsbyggnad, % | 20 (24) | 2 (1) |
| Fastighetsskattesats för allmännyttigt samfund, % | 2 (4) | 4 (4) |
| Fastighetsskattesats för obebyggd byggplats, % | 10 (9) | 1 (3) |
| Fastighetsskattesats för kraftverksbyggnad, % | 8 (19) | 2 (0) |
Läs mer: Fastighetsskattesatserna enligt kommun 2026 (.xlsx, 67kb)
Fastighetsskatteintäkterna ökade mest i Mellersta Österbotten
Fastighetsskatten beräknas separat på mark och byggnader genom att multiplicera beskattningsvärdet med den fastighetsskattesats som tillämpas på envar. Den totala skatten på fastigheter skapas av skatten på mark och byggnader beräknad på detta sätt.
Av det sammanlagda beloppet av den debiterade fastighetsskatten för 2026 inflöt 72,3 procent, 1 758 miljoner euro, från byggnader. Andelen fastighetskatt på mark var 27,7 procent, cirka 675 miljoner euro. Markens andel av fastighetsskatten var 9,6 procentenheter större än dess andel av det totala beskattningsvärdet eftersom mark typiskt beskattas enligt en högre skattesats än byggnader. Beloppet av fastighetsskatten på mark för 2026 ökade med 1,1 procent och den skatt som flöt in av byggnader ökade med 0,4 procent. Trots att beskattningsvärdena på byggnader sjönk med 0,8 procent steg det totala beloppet av debiterade fastighetsskatter på byggnader eftersom den tillämpade fastighetsskattesatsen på byggnader höjdes i en del kommuner.
En dryg tredjedel av fastighetsskatteintäkterna kom från fastigheter som ligger i Nyland (36 %). Efter Nyland debiterades näst mest skatt för 2026 i Birkaland (8,3 % av det totala beloppet), Egentliga Finland (7,6 %) och Norra Österbotten (7,1 %). I jämförelsen av landskapen har de fyra i topp förblivit oförändrade åtminstone sedan året 2014. Minst fastighetsskatt debiterades fastigheter på Åland (0,2 %), i Mellersta Österbotten (1,2 %) och i Kajanaland (1,2 %).
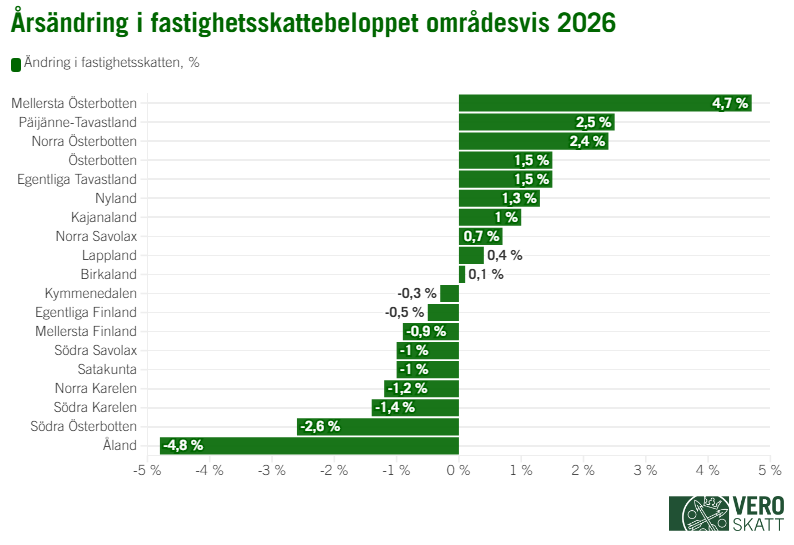
Fastighetsskattebeloppet för 2026 ökade proportionellt mest i Mellersta Österbotten (+4,7 %), med 1,3 miljoner euro. Den debiterade fastighetsskatten på byggnader i landskapet ökade med 5,0 procent och den debiterade skatten på mark med 1,7 procent. Tillväxten i Mellersta Österbotten var också snabbast av landskapen år 2025. Det var nästan enbart Lestijärvi som påverkade utvecklingen i Mellersta Österbotten. I Lestijärvi ökade det debiterade fastighetsskattebeloppet med 80,4 procent, alltså med cirka 1,1 miljoner euro från året innan. Tillväxten beror till stor del på att den debiterade fastighetsskatten på vind- och solkraftverk har ökat med 88,2 procent. Beloppet av fastighetsskatt i Lestijärvi ökade också kraftigt år 2025 då tillväxten uppgick till 98,1 procent. Också då låg den debiterade fastighetsskatten på vind-och solkraftverk bakom tillväxten.
Näst mest ökade beloppet av fastighetsskatt i Päijänne-Tavastland (+2,5 %). Den debiterade skatten på byggnader i landskapet Päijänne-Tavastland ökade med 2,0 procent och den debiterade skatten på mark med 4,2 procent. År 2026 sjönk fastighetsskatterna mest på Åland (-4,8 %). Nedgången beror till stor del på att fastighetsskattesatsen på byggnader i stadigvarande bostadsbruk i Mariehamn sjönk från 0,5 procent till 0,4 procent år 2026.
År 2026 ökade beloppet av fastighetsskatt från föregående år i tio landskap och sjönk i nio. Jämfört med tidigare år fanns det i år klart fler sådana landskap där beloppet av fastighetsskatt sjönk.
Bild 3: Årsändring i fastighetsskattebeloppet områdesvis 2026
Tillväxttakten i fastighetsskatt för vind- och solkraftverk blev långsammare
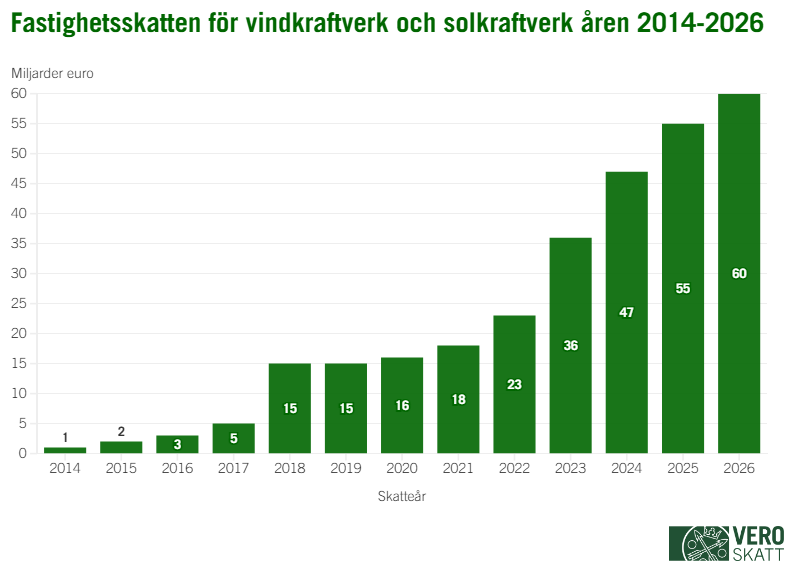
Tillväxten av fastighetsskatten på vind- och solkraftverk saktade ner betydligt år 2026. Det påfördes 60,2 miljoner euro i denna skatt, vilket är 8,5 procent mer än ett år tidigare. Senast år 2020 ökade beloppet av fastighetsskatt på vind- och solkraftverk långsammare än år 2026. Den långsamma utvecklingen beror på att den kraftiga investeringsvågen i vindkraftverksbyggande har jämnat ut sig och det visar sig som en långsammare tillväxt av antalet nya kraftverk. Också åldersavdragen från beskattningsvärdena på gamla kraftverk minskar den årliga nettotillväxten av fastighetsskattebeloppet en aning.
Vind- och solkraftverkens andel av alla fastighetsskatteintäkter i hela landet har stigit från 0,1 procent år 2015 till 2,5 procent år 2026. År 2026 var dessas andel av tillväxten av fastighetsskattebeloppet dock 33,1 procent. Vind- och solkraftverk påverkar därmed tillväxten av fastighetsskatterna betydligt mer än dessas andel av totalbeloppet av skatten anger.
Bild 4: Fastighetsskatten för vindkraftverk och solkraftverk åren 2014–2025
Vind- och solkraftverken har samma byggnadstyp i Skatteförvaltningens uppgifter, och därför kan de inte analyseras separat i statistiken. Beloppet av fastighetsskatt på vind- och solkraftverk omfattar enligt statistiken endast den skatt som har påförts byggnaderna och konstruktionerna för vind- och solkraftverken, inte skatten på den mark på vilken kraftverken är belägna. Beloppet av skatten på mark är dock litet jämfört med skatten på byggnader och konstruktioner.
Betydelsen av vind- och solkraftverk för fastighetsskatteintäkterna varierar betydligt från landskap till landskap. Exempelvis i kommunerna i Päijänne-Tavastland, Norra Karelen och Nyland flyter nästan ingen alls fastighetsskatt in från vind- och solkraftverk. I östra Finland är möjligheterna att bygga vindkraftverk begränsade eftersom ett vindkraftverk stör försvarsmaktens radarövervakning.
Å andra sidan påverkar vind- och kraftverken det totala beloppet av fastighetsskatten i en del landskap i betydande grad. Det har byggts rikligt med vindkraftverk speciellt i västra Finland där vindförhållandena är gynnsamma. Vind- och solkraftverkens andel av landskapets fastighetsskatter var störst i Mellersta Österbotten där andelen var 16,5 procent. De näst största andelarna hade Norra Österbotten (12,9 %), Österbotten (12,8 %), Södra Österbotten (10,0 %) och Kajanaland (7,2 %).
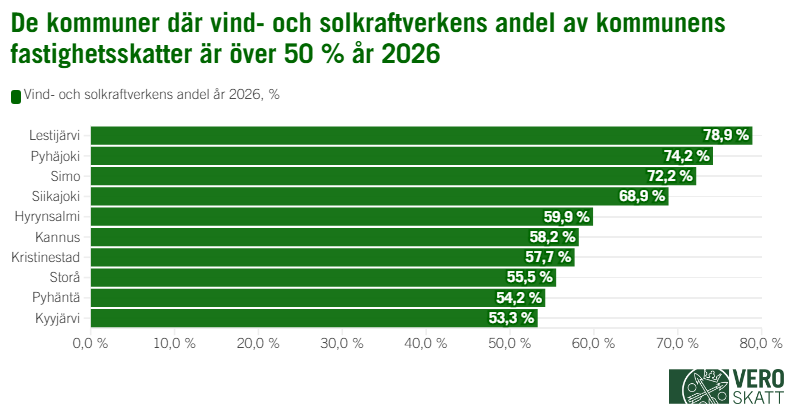
Vind- och solkraftverken är en betydande inkomstkälla för enskilda kommuner. År 2026 fanns det totalt 37 kommuner där vind- och solkraftverkens andel av kommunens fastighetsskatter översteg 20 procent. I 10 av dessa kommuner översteg andelen 50 procent. Antalet kommuner som översteg gränsen på 50 procent har inte ändrats från det föregående året.
Störst var andelarna i Lestijärvi (78,9 % av fastighetsskatterna i kommunen), Pyhäjoki (74,2 %), Simo (72,2 %) och Siikajoki (68,9 %). De fyra i topp var de samma som året innan.
Bild 5: De kommuner där vind- och solkraftverkens andel av kommunens fastighetsskatter är över 50 % år 2026
År 2026 ökade beloppet av fastighetsskatteintäkterna från vindkraftverk och solkraftverk mest i Lestijärvi (+0,9 miljoner euro), Ijo (+0,8 miljoner euro) och Nykarleby (+0,7 miljoner euro). Tillväxten av påförd fastighetsskatt på vind- och solkraftverk koncentreras till relativt få kommuner för 2026. Skatten ökade med mer än 100 000 euro i 12 kommuner med en sammanlagd tillväxt på 5,3 miljoner euro. Därtill ökade skatten med högst 100 000 euro i 21 kommuner, sammanlagt cirka 0,4 miljoner euro. I 90 kommuner sjönk däremot skattebeloppet, sammanlagt cirka 0,9 miljoner euro. I 185 kommuner påfördes ingen fastighetsskatt för vind- och solkraftverk.
Beskattningen av vind- och solkraftverk
Såsom också andra byggnader eller konstruktioner börjar vind- och solkraftverken omfattas av fastighetsskatt när byggarbetet har inletts. Återanskaffningsvärdet på ett vindkraftverk anses vara 75 procent av byggkostnaderna för vindkraftverkets torn (grunden, stommen och maskinrummet) och i fråga om solkraftverk samma andel av byggkostnaderna för grunden och stödkonstruktionerna. Beskattningsvärdet på ett halvfärdigt kraftverk för ett visst skatteår är det återanskaffningsvärde som beräknats på det här sättet enligt den andel som motsvarar färdighetsgraden. Graden av slutförande bestäms enligt läget vid utgången av det föregående skatteåret. När kraftverket blir färdigt görs årliga åldersavdrag från återanskaffningsvärdet från och med det följande skatteåret efter att kraftverket har blivit färdigt. Åldersavdraget för vind- och solkraftverk är 2,5 procent. Värdet på ett kraftverk i användning anses dock alltid vara minst 40 procent av återanskaffningsvärdet.
Fastighetsskatten på kraftverk fastställs antingen enligt den allmänna fastighetsskattesatsen eller fastighetsskattesatsen för vissa anläggningar. Fastighetsskattesatsen för vissa anläggningar tillämpas om den nominella effekten överskrider 10 megavoltampere för ett kraftverk som är anslutet till ett distributionsnät eller en vind- eller solkraftpark som använder en gemensam anslutningspunkt. I andra fall tillämpas den allmänna fastighetsskattesatsen. Den nominella effekten för en halvfärdig vind- eller solkraftpark granskas alltid skatteårsvis enligt läget vid årsskiftet. Sålunda kan den allmänna fastighetsskattesatsen tillämpas på ett halvfärdigt vind- och solkraftverk men i och med att byggarbetet framskrider eller kraftverket blir färdigt kan skattesatsen bytas till den i lagen fastställda skattesatsen för vissa anläggningar som har ett större variationsintervall.
Du kan läsa mer om beskattningen av vind- och solkraftverk i Skatteförvaltningens detaljerade anvisning Beskattning av vind- och solkraftverk.